LONDON REAL ESTATE INVESTMENT CLIMATE OVERVIEW - Published September 1, 2014
←
→
Транскрипция содержимого страницы
Если ваш браузер не отображает страницу правильно, пожалуйста, читайте содержимое страницы ниже

LONDON REAL ESTATE
 INVESTMENT CLIMATE OVERVIEW

    Published
  September
  1,
  2014
О НАС TROBOR Capital LLP -‐ английская инвестиционная компания, специализирующаяся на объектах недвижимости в премиальном Лондонске. Компания TROBOR Capital LLP значительно опережает крупнейших участников рынка по уровню прибыли. Благодаря многолетнему опыту на рынке недвижимости Лондона, эксперты компании профессионально подходят к решению задач и предоставляют результат, минимизируя сопутствующие риски и обеспечивая максимальный возврат вложенных средств. Главным показателем надёжности и высокого качества работы является установление долгосрочных контактов -‐ клиенты ежегодно реинвестируют в предложенные компанией проекты, а также рекомендуют компанию своим коллегам и партнерам. Мы предлагаем профессиональное и эффективное решение инвестиционных задач как частным, так и корпоративным клиентам по всему миру. Компания TROBOR Capital LLP никогда не принимает инвестиционные средства, не хранит депозит и не осуществляет транзакций, что гарантирует открытость всех процессов.
КОМАНДА
Специалисты
  TROBOR
  Сapital
  разрабатывают,
  просчитывают,
  оценивают
  и

последовательно
  реализуют
  инвестиционные
  проекты
  в
  сфере
  премиум
  и

ультрапремиум
  недвижимости
  в
  Лондоне.


Успех
  в
  работе
  основан
  на
  профессиональном
  опыте
  команды
  специалистов,

знаниях,
  накопленных
  за
  годы
  практики,
  аналитическом
  подходе
  и
  ответственности.

Эксперты
  TROBOR
  Capital
  LLP
  разрабатывают
  наиболее
  прибыльные
  и
  подходящие

критериям
  выбора
  клиента
  варианты
  объектов
  для
  инвестирования
  на
  основе

глубокой
  аналитики
  рынка
  недвижимости
  со
  ссылками
  на
  собственные
  и
  рыночные

исследования,
  в
  том
  числе
  и
  на
  сравнительный
  анализ
  продаж.

ТЕКУЩИЙ АНАЛИЗ РЫНКА

Стоимость
  всей
  недвижимости
  в
  мире
  составляет
  примерно
  180
  триллионов

американских
  долларов.
  Около
  17%
  от
  этой
  суммы
  занимает
  коммерческая

недвижимость.
  Оставшаяся
  доля,
  в
  основном,
  приходится
  на
  жилую.
  Примерно
  72%

жилой
  недвижимости
  заняты
  собственниками.
  Доля
  инвестиционной
  коммерческой

недвижимости
  составляет
  всего
  около
  20
  триллионов
  американских
  долларов,
  из

которых
  половина
  напрямую
  или
  косвенно
  занята
  частными
  лицами,
  а
  остальная

часть
  принадлежит
  корпоративному
  сектору.


Сверхсостоятельные
  физические
  лица
  оставляют
  около
  0,003%
  мирового
  населения,

но
  на
  их
  долю
  приходится
  около
  3%
  от
  общего
  объема
  мировой
  недвижимости

стоимостью
  приблизительно
  5
  триллионов
  долларов
  США.
  В
  основном,

сверхсостоятельные
  физические
  лица
  являются
  индивидуальными
  собственниками

только
  жилой
  недвижимости,
  а
  управление
  коммерческой
  недвижимостью

делегируют
  инвестиционным
  агентствам.

WORLD REAL ESTATE
$ 180 000 000 000 000
Residen'al
$150
trillion
Commercial
$30
trillion
$5.2
TRN
$0.
1
TRN
$20
TRN
$10
TRN
$50
TRN
$100
TRN
$50TRN
Non
Investable
Non
Investable
Investable
Investable
Privately-‐owned
Investable
real
estate
Directly
owned
by
UHNWIS

ТЕКУЩИЙ АНАЛИЗ РЫНКА

В
  2013
  году
  в
  мире
  количество
  сверхсостоятельных
  лиц
  составляло
  уже
  около
  200

тысяч.
  Общее
  их
  состояние
  оценивается
  в
  $
  27,8
  триллиона
  и,
  как
  ожидается,
  может

превзойти
  $
  40
  триллионов
  к
  2020
  году.

  Следующая
  карта
  показывает
  глобальное

распределение
  капитала,
  а
  также
  его
  долю
  в
  недвижимости.
  Как
  видно
  на
  карте,

большая
  часть
  средств
  Европы,
  Ближнего
  Востока
  и
  Африки
  сосредоточена
  в
  частной

недвижимости.
  С
  другой
  стороны,
  Северная
  Америка
  и
  Соединенные
  Штаты
  в

частности,
  содержат
  относительно
  небольшой
  процент
  средств
  в
  недвижимости,

предпочитая
  финансовые
  активы.

TOTAL UHNWI WEALTH HELD

    AS REAL ESTATE BY GLOBAL REGION

                                   $2.39TRN

     $0.63
  TRN


                                                 $0.23
  TRN
     $1.80
  TRN


                                          $0.04
  TRN


                $0.16
  TRN


                                                                     $0.08
  TRN

ТЕКУЩИЙ АНАЛИЗ РЫНКА

С
  2009
  года
  доля
  частного
  капитала
  в
  международных
  сделках
  с
  недвижимостью

увеличилась
  почти
  втрое.
  Частный
  капитал
  в
  настоящее
  время
  используется
  более

чем
  в
  половине
  крупнейших
  сделок
  с
  недвижимостью
  во
  всем
  мире.

  Каждая
  из
  этих

операций
  совершается
  на
  сумму
  более
  чем
  $
  10
  млн.


Международные
  операции
  редко
  проводятся
  с
  вовлечением
  частного
  капитала.
  Тем

не
  менее,
  около
  30%
  крупных
  международных
  сделок,
  произошедших
  в
  2012
  году,

были
  осуществлены
  с
  привлечением
  частных
  инвестиций.
  Судя
  по
  прогнозам,
  эта

тенденция
  будет
  укрепляться,
  и
  роль
  частных
  капиталовложений
  в
  рынок

недвижимости
  будет
  расти.
  В
  кризисных
  2007
  и
  2008
  годах
  частный
  капитал

составлял
  около
  45%
  крупных
  сделок
  по
  всему
  миру.
  На
  сегодняшний
  день
  этот

показатель
  вырос
  пропорционально
  на
  четверть.

ТЕКУЩИЙ АНАЛИЗ РЫНКА
В
2009
году
число
крупных
сделок
(от
$
10
млн)
составило
7400
на
общую
сумму
около
$
400
млрд.
К
2012
году
количество
операций
с
недвижимостью
выросло
на
10%
по
сравнению
с
минимальными
показателями
2007
года
и
составило
18000
сделок
на
общую
сумму
$
900
млрд.
Одним
из
наиболее
значимых
факторов
этого
увеличения
был
рост
числа
частных
инвесторов.
Совокупные
вклады
частных
инвесторов
в
рынок
недвижимости
в
2012
году
увеличили
показатели
примерно
на
35%
-‐
это
6,200
сделок
на
сумму
190
миллиардов
долларов.
Рост
подтверждает
значимость
частных
вкладов
и
доказывает,
что
рынок
недвижимости
не
должен
полагаться
исключительно
на
корпоративных
инвесторов.

ТЕКУЩИЙ АНАЛИЗ РЫНКА

Ежегодно
  растут
  частные
  инвестиции
  в
  мировые
  сделки
  с
  недвижимостью
  свыше


$
  10
  млн.
  Объём
  корпоративных
  инвестиций
  в
  недвижимость

  практически
  не

изменился
  с
  2007
  года,
  тогда
  как
  сумма
  частных
  и
  индивидуальных
  вкладов


увеличилась
  на
  треть.

  В
  настоящее
  время
  корпорации
  превалируют
  только
  в

международных
  сделках
  с
  недвижимостью.


Большая
  часть
  растущих
  частных
  инвестиций
  приходит
  из
  Азии,
  где
  количество

частных
  транзакций
  увеличилось
  втрое
  с
  2007
  года.
  Европейские
  трейдеры

заинтересованы
  в
  привлечении
  международных
  частных
  фондов
  для

сосредоточения
  капитала
  внутри
  Еврозоны,
  в
  то
  время
  как
  азиатские
  инвесторы

стремятся
  к
  приобретению
  недвижимости
  в
  других
  странах,
  выводя
  капитал
  за

рубеж.
  В
  настоящее
  время
  инвесторы
  из
  Азии
  покупают
  большее
  число
  заграничных

объектов,
  чем
  продают
  в
  азиатских
  странах.


Это
  направление
  движения
  капитала
  полностью
  противоположно
  тому,
  что
  было
  в

2007
  году,
  когда
  европейские
  и
  ближневосточные
  страны
  вывозили
  капитал,
  в
  то

время
  как
  Азия
  была
  центром
  его
  сосредоточения.
  Отчасти
  эта
  перемена
  связана
  с

понижением
  торговых
  ставок
  Forex
  в
  европейских
  и
  ближневосточных
  странах
  и

одновременного
  укрепления
  валют
  Азии.
  Ослабление
  местных
  инвестиционных

организаций
  в
  Европе
  и
  на
  Ближнем
  Востоке
  также
  способствовало
  выходу
  частных

азиатских
  инвесторов
  на
  международный
  рынок
  недвижимости.
ТЕКУЩИЙ АНАЛИЗ РЫНКА

Этот
  сдвиг
  на
  азиатском
  рынке,
  однако,
  произошел
  только
  в
  частном
  секторе,
  и

европейские
  страны,
  фактически,
  все
  ещё
  импортируют
  капитал
  в
  корпоративный

сектор.
  Это
  ясно
  показывает,
  что
  частный
  капитал
  действует
  иначе
  и
  становится
  все

более
  важным
  для
  инвестиционного
  рынка
  недвижимости.
  Поняв
  географическое
  и

другие
  движения
  этого
  частного
  инвестиционного
  капитала,
  мы
  можем
  лучше

понять,
  как
  сверхобеспеченные
  вкладчики
  инвестируют
  в
  недвижимость
  и
  прочие

отрасли.
THE FLOW OF WEALTH
ТЕКУЩИЙ АНАЛИЗ РЫНКА

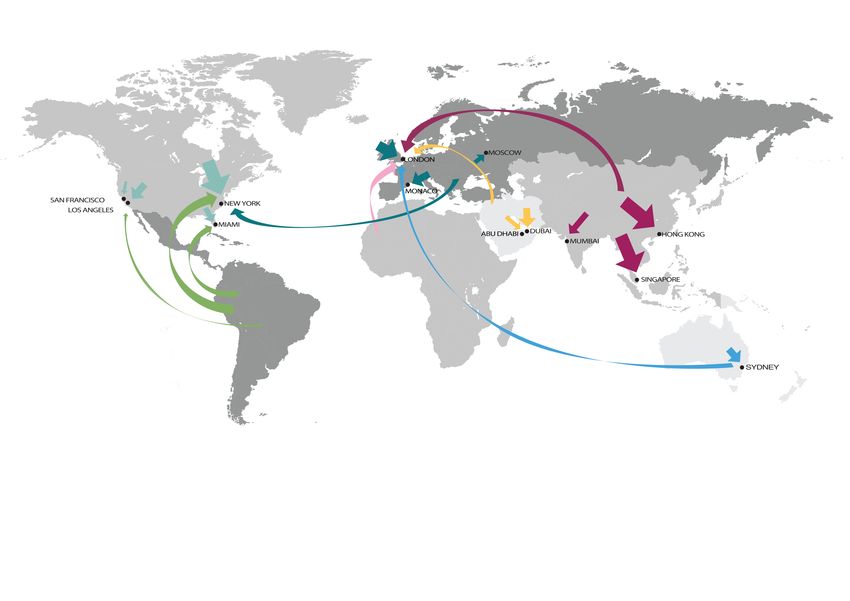
Приведенная
  выше
  карта
  демонстрирует
  приоритетные
  для
  сверхобеспеченных

инвесторов
  территории
  для
  покупки
  жилой
  недвижимости
  на
  международном

уровне.
  Карта
  учитывает
  предпочитаемые
  места
  не
  только
  для
  проживания,
  но
  и
  для

инвестирования
  в
  другие
  виды
  недвижимого
  имущества.


Как
  видно
  на
  карте,
  многие
  из
  сверхобеспеченных
  инвесторов,
  как
  правило,

вкладываются
  в
  зарубежную
  недвижимость,
  но
  они
  также
  предпочитают
  оставаться

близко
  к
  тому
  месту,
  которое
  считают
  домом.
  Североамериканцы
  в
  Соединенных

Штатах,
  в
  частности,
  склонны
  оставаться
  в
  своей
  собственной
  стране.
  Точно
  так
  же

латиноамериканцы
  выбирают
  собственные
  страны,
  однако
  могут
  совершать

трансграничные
  сделки
  по
  всей
  Америке
  и
  Карибскому
  бассейну.
  Инвесторы
  с

Ближнего
  Востока,
  из
  Африки
  и
  Азии
  тоже
  в
  большей
  степени
  заинтересованы
  в

собственном
  регионе.
ТЕКУЩИЙ АНАЛИЗ РЫНКА
В
Европе
процент
свехобеспеченных
людей
выше.
Поэтому
многие
европейцы
являются
владельцами
жилой
недвижимости
по
всему
миру:
на
Востоке,
в
странах
Карибского
бассейна,
в
Северной
Америке.
Они
также
путешествуют
с
большей
частотой
на
более
дальние
расстояния,
чем
некоторые
инвесторы
с
Ближнего
Востока,
Африки,
Азии
и
Америки.
Лондон
-‐
это
очевидное
исключение
из
этого
правила,
так
как
притягивает
инвесторов
из
Соединенных
Штатов,
Азии,
с
Ближнего
Востока
и
из
других
регионов
мира.
Эта
тенденция
заметна
не
только
на
рынке
жилой
недвижимости,
потому
как
феномен
международной
привлекательности
Лондона
не
ограничивается
инвестициями
в
недвижимость.
На
следующей
диаграмме
показано,
что
Лондон
занимает
первую
позицию
среди
мировых
городов
по
количеству
международных
инвестиций
за
последний
год
(данные
по
июнь
2014
года).
В
Лондоне
приблизительно
$
42
млрд
было
инвестировано
в
офисную
недвижимость,
из
которых
почти
30
миллиардов
долларов
получено
от
международных
инвесторов.
Только
Париж
и
Сидней
имеют
схожие
показатели
офисных
инвестиций,
получаемых
из
заграничных
источников.
Тем
не
менее,
общее
количество
зарубежных
инвесторов
в
Париже
и
Сиднее
были
значительно
меньше,
чем
в
Лондоне.
Нью-‐Йорк
занимает
второе
место
в
списке
после
Лондона
по
общему
объему
инвестиций
в
офисную
недвижимость,
но
большая
часть
из
$
37
млрд
инвестиций
идёт
из
внутренних
источников.
TOP CITIES FOR OFFICE INVESTMENT
YEAR TO JUNE 2014
8
Investment
volume
(billions)
7
6
5
4
3
2
1
0
London
Metro
NYC
Metro
Tokyo
Paris
LA
Metro
SF
Metro
Domes•c
Cross-‐border
На
протяжении
2013
-‐
2014
годов
почти
93%
основной
жилой
недвижимости
Лондона
были
приобретены
английскими
инвесторами.
В
то
же
время
из
премиальной
жилой
недвижимости
только
68%
были
заняты
отечественными
инвесторами,
остальные
32%
принадлежат
международным
инвесторами.
Анализ
других
активов
дал
схожие
результаты,
исключение
составляют
вклады
в
инфраструктуру
и
инженерные
системы
Соединенного
Королевства.
Source:
RCA
(London
metro
area)
INTERNATIONAL OWNERSHIP

  CROSS-BORDER INVESTMENT BY ASSET CLASS
London
prime
London
mainstream
London
office
London
retail
London
hotel
UK
quoted
shares
UK
infrastructure
&
residen•al
residen•al
u•li•es
7%
32%
43%
43%
38%
46%
47%
68%
57%
57%
54%
53%
62%
93%
2013-‐14
sales
2013-‐14
sales
2013
investment
2013
investment
2013
investment
2012
ownership
2010
ownership
Domes•c
Cross-‐border
INTERNATIONAL OWNERSHIP CROSS-BORDER INVESTMENT BY ASSET CLASS
INTERNATIONAL OWNERSHIP

                       CROSS-BORDER INVESTMENT BY ASSET CLASS

Следующая
  таблица
  показывает
  проценты
  международных
  инвестиций
  во
  все
  эти

области
  в
  долларовом
  эквиваленте.
  Как
  видно,
  высокий
  процент
  инвестиций

сосредоточен
  в
  офисах
  и
  гостиницах:
  57%
  и
  54%
  соответственно.
  При
  ближайшем

рассмотрении
  есть
  очевидные
  различия,
  которые
  можно
  увидеть
  по
  фактической

инвестируемой
  сумме.
  Иностранные
  инвестиции
  в
  офисную
  недвижимость

составляют
  около
  $
  11,7
  млрд,
  тогда
  как
  международные
  инвестиции
  в
  отели

достигли
  приблизительно
  $
  0,8
  млрд.
INVESTMENT INTO LONDON’S
MAJOR COMMERCIAL ASSET CLASSES, 2013
All
investment
Cross-‐border
%
Cross-‐border
($
bilions)
investment
($
billions)
Office
57%
20.5
11.7
Retail
43%
3.1
1.3
Hotel
54%
1.4
0.8
Apartment
38%
1.4
0.5
Industrial
17%
1.0
0.2
Source:
RCA
(London
metro
area)
INVESTMENT INTO LONDON’S
MAJOR COMMERCIAL ASSET CLASSES, 2013
Есть
целый
ряд
причин,
по
которым
международные
инвесторы
прибывают
в
Лондон.
Основной
причиной
является
бизнес
-‐
более
85%
покупателей
жилья
также
работает
в
Лондоне.
Так
же
около
95%
респондентов
утверждают,
что
ищут
способ
закрепиться
в
столице,
так
как
имеют
бизнес-‐интерес
в
Великобритании.
Самым
большим
культурным
преимуществом,
которое
многие
люди
видят
в
выборе
Лондона,
является
английский
язык.
При
проведении
исследования,
были
так
же
отмечены
и
другие
причины:
"открытость
бизнеса",
"политическая
стабильность",
"мировые
связи"
и
"обеспечение
проживания".
ПОЧЕМУ ЛОНДОН?

                        STRUCTURAL & CULTURAL ADVANTAGES

                                                                       Secure
  &
  safe


                                             Open
  for

   business


                                                                     Tax
  regime

      English
  language
                                                   Educa•on


      Pres•gious

                                                            Financial

  centre


Culture
  &
  heritage
                   Low
  interest

  rates
             Security
  of
  tenure


                                              Flexible
  labour
  market

           Advantageous


      'mezone

                                                      Entertainment


   Wealth
  cluster
   Large
  &
  mature

  real
  estate
  market


   Diverse
  neighbourhoods


                                                              Lack
  of
  bureaucracy
            Innova•ve

                                      Poli'cally
  stable

   Cosmopolitan


  Historic
  •es&
  rela•onships
   ICT
  centre


                                                                   Globally
  connected


                                                                        Restaurants


                                  Crea•ve


                                                                                                       centre


                               Structural
  advantages

                                Cultural
  advantages
ПОЧЕМУ ЛОНДОН?
Культура
  Лондона
  формируется
  под
  действием
  международных
  сил
  и
  экономики

стран
  мира
  будут
  иметь
  сокрытое,
  но
  важное
  влияние
  на
  рынок
  лондонской

недвижимости.
  Всего
  через
  пять
  лет
  Лондон
  может
  оказаться
  под
  влиянием

совершенно
  новой
  группы
  людей.
  Растущая
  тенденция
  новых
  и
  развивающихся

экономик
  по
  созданию
  инвесторов,
  стремящихся
  развивать
  свой
  личный
  капитал,

сохраняя
  его
  в
  безопасных
  активах,
  может
  привести
  к
  изменению
  типа

международной
  недвижимости
  в
  Лондоне
  и
  по
  всему
  остальному
  миру.
ПОЧЕМУ ЛОНДОН?
Эти
  сверхобеспеченные
  инвесторы
  часто
  приобретают
  жилую
  недвижимость,

стараясь
  уберечь
  свои
  капиталы.
  Они
  становятся
  владельцами
  части
  того,
  что
  везде

называют
  "старым
  миром".
  Мы
  ожидаем,
  что
  рост
  числа
  владельцев
  будет

продолжаться,
  и
  они
  станут
  более
  мотивированы
  на
  возврат
  прибыли
  и

реинвестирование,
  а
  не
  просто
  рост
  капитала.


Часто
  другими
  областями
  являются
  объекты
  недвижимости
  класса
  премиум
  в

альтернативных
  зонах
  города,
  в
  которых
  есть
  ожидание
  роста
  капитала.
  В
  эту

категорию
  включены
  многие
  второстепенные
  зоны,
  привлекающее
  меньшее

внимание
  со
  стороны
  инвесторов.
  Хорошей
  новостью
  для
  новых
  лондонских

инвесторов
  является
  то,
  что
  объём
  капитала,
  формирующегося
  по
  всему
  миру,
  будет

увеличиваться,
  соответственно,
  инвестиционный
  интерес
  к
  Лондону
  не
  исчезнет.
ПОЧЕМУ ЛОНДОН?
Понимание
функционирования
экономики
на
международном
уровне
может
дать
хорошее
представление
о
том,
какие
страны
будут
заниматься
внешними
инвестициями.
Когда
экономика
сильна,
инвесторам
доступно
большее
количество
капитала
для
вложения
в
другие
страны.
Рост
внутреннего
рынка
Великобритании
означает,
что
все
больше
людей
будут
оставаться
в
столице,
желая
воспользоваться
преимуществами
этого
роста.
Кроме
того,
более
слабые
экономики
других
стран
могут
побуждать
людей
приезжать
в
Лондон
в
поиске
лучших
возможностей
для
развития
бизнеса.
Мы
ожидаем,
что
лондонская
недвижимость
на
основном
и
премиум-‐рынках
по-‐
прежнему
будет
пользоваться
спросом,
благодаря
постоянному
перемещению
людей
в
Лондон
как
на
уровне
страны,
так
и
на
международном
уровне.
Хотя
мы
также
ожидаем
изменение
поведения
продаж
премиум
и
ультрапремиум-‐недвижимости
в
связи
с
выравниванием
цен.
Мы
считаем,
что
это
откроет
больше
возможностей
для
инвестиций
в
недвижимость
Лондона.
ПОЧЕМУ ЛОНДОН?
В
приведенной
ниже
таблице
показаны
прогнозы
экономического
роста
в
различных
странах
в
течение
следующих
пяти
лет.
Некоторые
из
этих
стран
также,
возможно,
будут
инвестировать
в
зарубежную
недвижимость.
Например,
Бразилия
в
настоящее
время
отсутствует
на
мировом
рынке
инвестиций
в
недвижимость,
а,
в
первую
очередь,
вкладывает
средства
практически
исключительно
в
Соединённые
Штаты.
Однако,
в
будущем
стоит
ожидать
инвестиций
в
другие
регионы,
в
том
числе
и
Лондон.
С
другой
стороны,
такие
страны
как
Сингапур
и
Гонконг
в
ближайшее
время
могут
быть
менее
заинтересованы
в
Лондоне.
Большая
активность
наблюдалась
вокруг
материковой
части
Китая,
а
также
Малайзии.
Некоторые
из
стран
только
начинают
проявлять
себя
на
мировом
рынке
-‐
Филиппины,
Индонезия
и
Нигерия.
Стоит
учитывать,
что
для
многих
из
этих
стран
более
интересными
могут
быть
инвестиции
в
новые
компании
и
земли,
нежели
в
жилую
недвижимость.
Если
это
окажется
правдой,
стоит
ожидать
увеличения
оборота
в
фонде
развития
и
других
организациях
на
корпоративном
рынке,
а
не
в
секторе
премиум-‐недвижимости.
GDP GROWTH FORECASTS

                                                MAJOR MARKETS

Very
  high
  growth
     High
  growth
                       Moderate
  growth
                         Low
  growth

(≥5%
  in
  2019)
        (3%
  to
  4.9%
  in
  2019)
     (2%
  to
  2.9%
  in
  2019)
           (1%
  to
  1.9%
  in
  2019)


India
                      Thailand
                             Greece
                                     France


Nigeria
                    Saudi
  Arabia
                      Russia
                                     Portugal


China
                      Hong
  Kong
                         Ireland
                                    Switzerland


Philippines
                Singapore
                            United
  Kingdom
                          Austria


Indonesia
                  Mexico
                               Sweden
                                     Germany


Vietnam
                    Turkey
                               United
  States
                           Spain


Malaysia
                   Brazil
                               Norway
                                     Japan


Pakistan
                   Australia
                            Canada
                                     Italy


                                                                                            Change
  from
  2013,
  forecast
  growh
  in
  2009
GDP GROWTH FORECASTS

      MAJOR MARKETS
GDP GROWTH FORECASTS
MAJOR MARKETS
Поскольку
предложение
элитного
жилья
в
центре
Лондона
растет
более
высокими
темпами,
чем
реальный
спрос,
покупатели
жилой
недвижимости
стали
более
сдержанными.
На
следующем
рисунке
показан
годовой
прирост
цен
на
премиум-‐
недвижимость
в
центре
Лондона.
Наибольший
прирост
был
в
Marylebone
-‐14,9%
с
прошлого
года,
Islington
и
City
Fringe
-‐
14,4%
и
14,3%
соответственно.
С
другой
стороны,
низкий
рост
были
замечен
в
Chelsea
и
Belgravia
-‐
1,4%
и
0,8%
соответственно.
ANNUAL PRICE GROWTH

                                IN PRIME CENTRAL LONDON BY AREA

Ниже
  приведено
  исследование
  предпочтений
  международных
  покупателей
  жилой
  недвижимости
  по
  всему

миру.
ANNUAL PRICE GROWTH
IN PRIME CENTRAL LONDON BY AREA
Country
Preferred
Ci•es
Number
of
Average
Purchase
Bedrooms
Price
(
in
US
Dollars)
Indonesia
Singapore,
Kuala
Lumpur,
and
2-‐3
bedrooms
$3,300,000
Sydney
Singapore,
Kuala
Lumpur,
and
Sydney
Russia
London,
New
York,
and
Monaco
2-‐3
bedrooms
$3,010,100
China
Hong
Kong,
New
York,
and
London
2-‐3
bedrooms
$2,800,700
India
London,
Dubai,
and
New
York
3-‐4
bedrooms
$2,600,000
United
Arab
Emirates
London,
Paris,
and
Geneva
2-‐3
bedrooms
$2,500,100
Singapore
London,
Malaysia
and
Tokyo
2-‐3
bedrooms
$2,300,700
Italy
Geneva,
Monaco,
and
London
2-‐3
bedrooms
$2,260,600
Hong
Kong
Sydney,
London,
and
Tokyo
3-‐4
bedrooms
$2,100,700
The
United
States
London,
Paris,
and
Bahamas
2-‐3
bedrooms
$2,050,300
The
United
Kingdom
Cote
d’Azur,
Italy,
and
New
York
2-‐3
bedrooms
$1,100,700
ANNUAL PRICE GROWTH
                IN PRIME CENTRAL LONDON
                         BY AREA
Как
  видно,
  ряд
  инвесторов
  из
  этих
  стран
  выбирают
  Лондон
  для
  покупки
  жилой

недвижимости.
  Очевидно,
  что
  международные
  покупатели
  играют
  важную
  роль
  на

рынке
  лондонской
  недвижимости,
  особенно
  на
  рынке
  новостроек.
  По
  расчётам,

международный
  интерес
  к
  рынку
  жилья
  Лондона
  продолжит
  расти,
  охватывая

другие
  сферы
  недвижимости.
ANNUAL PRICE GROWTH
IN PRIME CENTRAL LONDON
BY AREA
В
настоящее
время
около
51%
покупателей
премиум-‐недвижимости
в
центре
Лондона
из
Соединенного
Королевства.
Из
49%
иностранных
покупателей
16,5%
из
других
европейских
стран.
Покупатели
из
России
и
стран
СНГ
составляют
около
9,1%.
Далее
идут
инвесторы
с
Ближнего
Востока
-‐
примерно
7,5%
от
сделок
в
сфере
недвижимости
в
Лондоне.
Тем
не
менее,
фактическое
количество
иностранцев,
проживающих
в
Лондоне,
составляет
около
28%
от
общего
числа
жителей.
Исследования,
проведенные
Knight
Frank
Residen8al
Research,
показали,
что
около
69%
сделок
по
продаже
столичных
новостроек
имеет
международный
характер,
таким
образом,
только
31%
операций
осуществляется
инвесторами
из
Великобритании.
TOTAL VOLUE OF UK HOUSING

                                                             SOME STOCK ANSWER
 Trillion

                      The
  total
  value
  of
  housing
  stock
  in
  the
  UK
  with
  London
  and
  the
  South
  East
  accoun•ng
  for

5.2
  GBP

      42%


186
  GBP
          The
  increase
  in
  the
  value
  of
  housing
  stock
  in
  the
  past
  year,
  of
  which
  £106
  billion
  came

                      from
  London


344
  GBP

                      The
  addi•onal
  value
  of
  UK
  housing
  stock
  in
  2007


306
  GBP
          The
  total
  value
  of
  housing
  stock
  in
  Scotland


Billion


  The
  total
  value
  of
  housing
  stock
  in
  boroughs
  of
  Westminster
  and
  Kensington
  &
  Chelsea,
  15%
  more

200
  GBP
          than


          the
  whole
  of
  Wales


          The
  increase
  in
  the
  value
  of
  housing
  stock
  in
  Wandsworth
  in
  2013,
  the
  highest
  figure
  ouside
  of

8
  GBP
            London


1.7
  GBP
          The
  increase
  in
  the
  value
  of
  housing
  stock
  in
  Aberdeen
  in
  2013,
  the
  highest
  figure
  ouside
  of

                      London


                      The
  increase
  in
  the
  value
  of
  housing
  stock
  in
  Brighton
  &
  Hove
  over
  five
  years,
  the
  highest
  figure

5
  GBP
            ouside
  of
  London
TOTAL VOLUE OF UK HOUSING
Следующий
график
отражает
небольшое
увеличение
ежегодных
ипотечных
кредитов
и
наличных
операций
с
жильем
за
последний
год.
Несмотря
на
это,
количество
ипотечных
кредитов
по-‐прежнему
на
52%
ниже
пиковых
показателей
мая
2007
года.
С
декабря
2010
года
доля
операций
в
валюте
увеличилась
на
38%.
HAUSING TRANSACTIONS
RECENT INCREASES IN FIRST TIME AND CASH BUYERS
65%
fall
in
mortgaged
home
mover
between
March
07
&
May
09
Mortgage
home
mover
transac•ons
remain
52%
below
their
May
07
peak
38%
increase
in
cash
transac•ons
since
December
2010
Mortgage-‐
First
•me
buyer
Mortgage-‐
Home
mover
Mortgage-‐
Buy-‐to-‐let
Cash
HAUSING TRANSACTIONS
RECENT INCREASES IN FIRST TIME AND CASH BUYERS
На
данный
момент
в
Лондоне
более
8
миллионов
жителей,
прирост
с
2001
года
составил
14%.
Количество
домохозяйств
в
Большом
Лондоне
составляет
3,2
млн,
прирост
с
2001
года
8,3%.
Прогнозы
предсказывают,
что
население
Лондона
достигнет
9
млн
к
2021
году
и
10
млн
к
2030
году,
что
будет
наиболее
быстрым
ростом
за
всё
время.
Это
означает,
что
Лондон
вскоре
может
стать
более
густонаселёнными,
чем
Нью-‐Йорк.
Существует
несколько
факторов,
влияющих
на
скорость
роста
популяции,
в
том
числе
повышение
продолжительности
жизни,
увеличение
рождаемости,
в
особенности
среди
экспатов.
Этот
значительный
прирост
населения
показывает,
что
Лондон
является
предпочтительным
местом
для
жизни,
работы,
учёбы
и
инвестирования.
LONDON’S CHANGING POPULATION

                                                                                                                   Inner
  London

                                                                                                                   Outer
  London

                                                                                                                   Greater
  London


На
  европейском
  инвестиционном
  рынке
  меняется
  характер
  ведущих
  инвесторов
  за
  счет
  увеличения
  числа

международных
  вкладчиков
  и
  уменьшения
  доли
  европейских
  инвестиций.
  Новые
  международные

инвесторы
  хотят
  получать
  высокую
  отдачу
  на
  рынке
  с
  низким
  уровнем
  процентных
  ставок.
  В
  следующей

таблице
  приведены
  данные
  о
  различных
  типах
  инвесторов
  и
  конкретных
  стратегиях,
  которые
  они

используют
  на
  мировом
  рынке.
MAIN INVESTOR TYPES
AND THEIR INVESTMENT STRATEGY
Type
Source
markets
Des•na•on
Asset/
risk
strategy
Average
markets
deal
size
SWFs
Middle
East,
AsiaPac
UK,FR
SPA,
IT,
BE
Low
risk,
core
assets;
like
JV
with
>€
200m
major
local
partners
Private
equity
USA,
GER,
AT
Pan-‐
European
Opportunis•c;
value
add
and
€150m
secondary;
like
por©olios
Private/
family
office
GER,
BE,
SPA
Domes•c,
UK
Landmark
assets
€100m
Insurance
FR,
GER
FR,IT,NL,
PL,
SPA
Core
to
core
plus;
all
asset
types
€80m
interna•onal
German
open-‐ended
GER
Pan-‐
European
Core;
core
plus
in
core
markets;
€100m
funds
all
asset
types
REITs
UK,
BE,
CAN,
MEX
Domes•c,
GER,
SPA
Core
to
opportunis•c
€80m
Property
companies
GER,SWE,
USA,FR,AT
PL,NL,SWE,
GER
High
share
of
por©olios;
prefer
€180
offices
and
industrial,
retail
in
secondary
loca•ons
Возврат от инвестиционной
деятельности TROBOR Capital в
2013/2014 по продуктам:
114%* 21%* 17%*
Контракты на Недооцененные
Строительство (DS)
строительство (IMS) активы (DAS)
*-‐
текущий
годовой
возврат
по
инвестициям
(ROI)
TROBOR
   CAPITAL
   LLP
   2nd
   Floor
                                Phone:
  +44
  (0)
  20
  7205
  2286


     www.troborcapital.com

Berkeley
   Square
   House,
   Berkeley
                                 Fax:
  +44
  (0)
  20
  7205
  2287
                                       info@troborcapital.com

Square,
  London,
  Mayfair,
  W1J
  6BD


               Market
  analyses
  is
  made
  by
  TROBOR
  Capital
  LLP.
  Analyses
  is
  based
  on
  data
  from
  the
  open
  sources.
Вы также можете почитать


